
El sol, el viento y las baterías “la llevan” hoy en el sector eléctrico nacional. Y a futuro promete sumarse el hidrógeno. De hecho, en agosto pasado obtuvo la aprobación ambiental el proyecto integral de hidrógeno y amoníaco verde de HNH Energy en la Región de Magallanes. La iniciativa de US$11.000 millones se transformó en la mayor inversión aprobada ambientalmente desde la creación del SEIA.
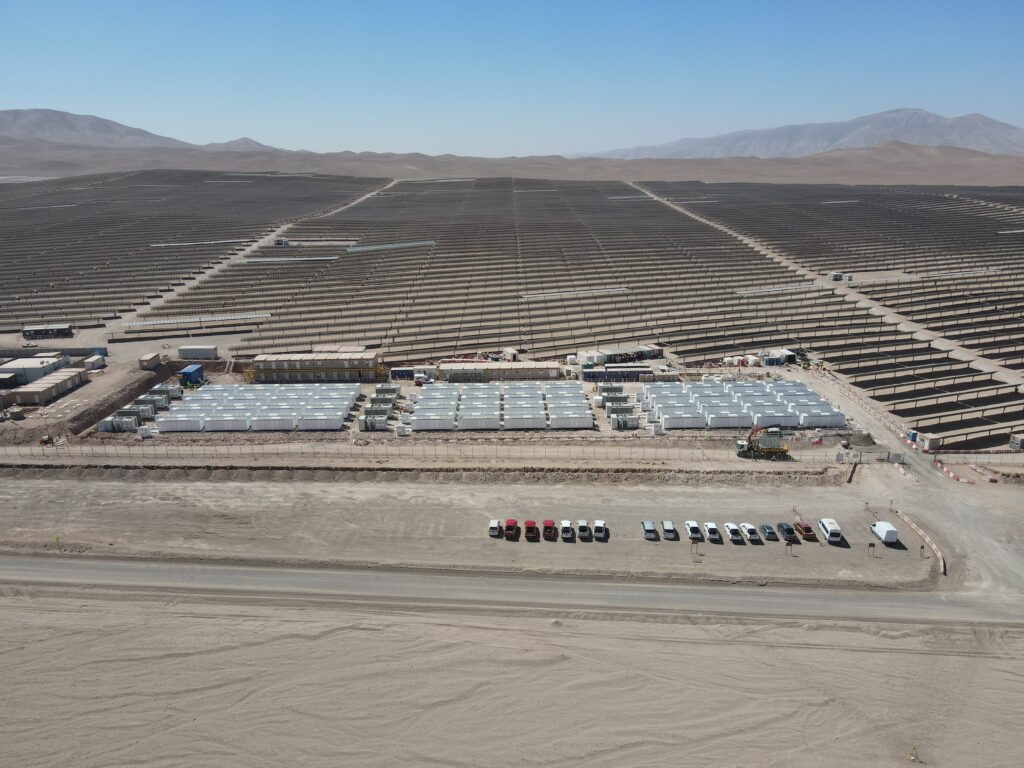
En generación eléctrica, “la composición de la cartera confirma que estamos en la etapa correcta”, expresa la ministra de Energía, Ximena Rincón. Tanto así, que al 31 de agosto había 33 proyectos de sistemas de almacenamiento con baterías en construcción, con 4.368 MW y 18.048 MWh, equivalentes a US$3.577 millones, junto a 2,2 GW en proyectos de generación. O sea, “la inversión dejó de concentrarse sólo en generación y hoy se orienta al almacenamiento y a la flexibilidad que el sistema necesita”, asegura.
Agrega que el mandato del Presidente Kast “es que resolvamos los problemas y saquemos adelante la agenda en el sector energía. Y a más de 6 meses de haber asumido este desafío vamos en la dirección correcta: Chile superó los 20.000 MW de capacidad renovable no convencional, alcanzó un peak de 92,6% de generación renovable y superó los 2 GW de capacidad de almacenamiento en marzo de 2026. Estas cifras confirman la solidez del sistema para integrar nuevas tecnologías y asegurar un suministro eficiente”.
Al respecto, la Ruta Energética 2026-2030 pone énfasis en la agilización y materialización de la inversión energética a través de un activo acompañamiento estratégico a proyectos priorizados y críticos para el sistema energético del país, con impacto en empleo y actividad económica. “El desafío pendiente sigue siendo la velocidad: los tiempos promedio de tramitación superan los 450 días y los vertimientos renovables superaron los 6.000 GWh en 2025”, lamenta la secretaría de Estado.
Más almacenamiento
Darío Morales, director ejecutivo de la Asociación Chilena de Energía Solar (Acesol), coincide en que las inversiones en el rubro apuntan en la dirección correcta: “Lo relevante es que están respondiendo a una condición real del sistema: seguir incorporando sólo más generación renovable tiene una capacidad cada vez menor de desplazar generación fósil si no viene acompañada de almacenamiento y otras fuentes de flexibilidad. Ese límite se refleja claramente en los vertimientos. Durante 2025 el sistema perdió más de 6.000 GWh de energía renovable que ya estaba disponible”.
A su juicio, existe todavía un espacio importante para crecer en energías renovables y disminuir el cerca de un tercio de generación que en 2025 provino de fuentes fósiles. En ese sentido, afirma que la cartera actual de inversiones muestra que la industria está cambiando y “hoy hay más megawatts de almacenamiento en construcción que de nueva generación: cerca de 4.500 MW de baterías, con unos 20.000 MWh de capacidad de almacenamiento y más de cuatro horas de duración promedio, frente a alrededor de 3.800 MW de nueva generación. Además, más del 80% de ese almacenamiento se está construyendo asociado a centrales existentes. La industria está hibridando el parque, que ya tiene para capturar y trasladar hacia otras horas parte de la energía que hoy se pierde”.
Sobre el mismo tema, Rafael Loyola, director ejecutivo de la Asociación de Generación Renovable (AGR), subraya que “Chile ha atraído importantes inversiones solares, eólicas y, recientemente, en almacenamiento. Las baterías permitirán trasladar energía renovable hacia las horas de mayor demanda, reducir vertimientos y aportar flexibilidad y seguridad al sistema».
«Sin embargo, no basta con contabilizar proyectos anunciados o con aprobación ambiental. Debe distinguirse cuáles cuentan efectivamente con conexión, financiamiento y condiciones comerciales para construirse. Además, la inversión debe coordinarse con la expansión de la transmisión, el crecimiento de la demanda y el desarrollo de generación renovable gestionable y respaldo flexible”, menciona.
Recordando que las inversiones en esta industria las hacen empresas privadas, el doctor Patricio Valdivia, profesor asociado del Departamento de Ingeniería Eléctrica de la Universidad de Santiago, resalta los 10 años de la ley que le permite al Ministerio de Energía desarrollar procesos de planificación energética de largo plazo (PELP). “Su rol es definir los escenarios de oferta y demanda de energía a 30 años, tanto para el plan de expansión de la transmisión como para la toma de decisiones en generación. Pese a que éstas no están obligadas a ceñirse por la PELP, efectivamente desde la creación de este instrumento la cartera de inversiones que se está materializando y proyectando en el sector de la generación eléctrica en Chile está apuntando en la dirección correcta, considerando que llevamos sólo tres procesos de este tipo: 2018-2022, 2023-2027 y 2028-2032”, recalca.
Las prioridades
Para contar con una matriz eléctrica segura, resiliente y descarbonizada, el Ministerio de Energía impulsa una cartera de proyectos estratégicos para el país con el aporte de criterios técnicos, mesas interministeriales permanentes de inversión energética y convenios de transferencia de recursos con el Servicio de Evaluación Ambiental, el Consejo de Monumentos Nacionales y el Ministerio de Bienes Nacionales, para fortalecer la contratación de equipos dedicados a la revisión de proyectos energéticos.
La ministra Rincón agrega que en almacenamiento la prioridad es “actualizar la normativa técnica, facilitar la integración de baterías en proyectos de mediana escala y optimizar los criterios de operación para que la energía limpia disponible no se pierda. También trabajamos en modificaciones al mercado de servicios complementarios, en el impulso a la geotermia y en la reforma al mercado mayorista”.
Junto con lo anterior, en Energía consideran fundamental que los nuevos proyectos y desembolsos en el sector incorporen una mejora en la calidad del servicio; se desarrollen a una velocidad mayor para satisfacer la nueva demanda, como de data centers y desaladoras; y fomenten la capacitación y certificación del capital humano que trabaja o planea hacerlo en esta industria.
Para que nuestro país disponga de un volumen mayor de proyectos solares y de almacenamiento, el representante de Acesol plantea que se deben superar barreras económicas y regulatorias. “Las señales del sistema todavía reconocen de manera insuficiente algunos atributos que son cada vez más importantes: dónde se ubica un recurso, en qué momento entrega energía, cuánto contribuye a flexibilizar la operación y qué inversiones o costos de red puede evitar. Si queremos dar el siguiente paso en la transición energética, no podemos seguir jugando con reglas diseñadas para la arquitectura eléctrica del siglo XX, cuando la generación estaba concentrada en grandes centrales y el cliente final era esencialmente un punto de consumo”, asevera.
Expone, asimismo, que el sector eléctrico requiere avanzar en algunas definiciones, como “perfeccionar señales de localización y temporales que permitan… Lea el reportaje completo AQUÍ.